토큰화 예금 vs 스테이블코인: 디지털 은행화폐는 무엇이 다를까
토큰화 예금과 스테이블코인은 모두 프로그래머블 원장에서 움직이지만 발행자, 법적 청구권, 결제 방식, 접근성과 위험이 다릅니다.

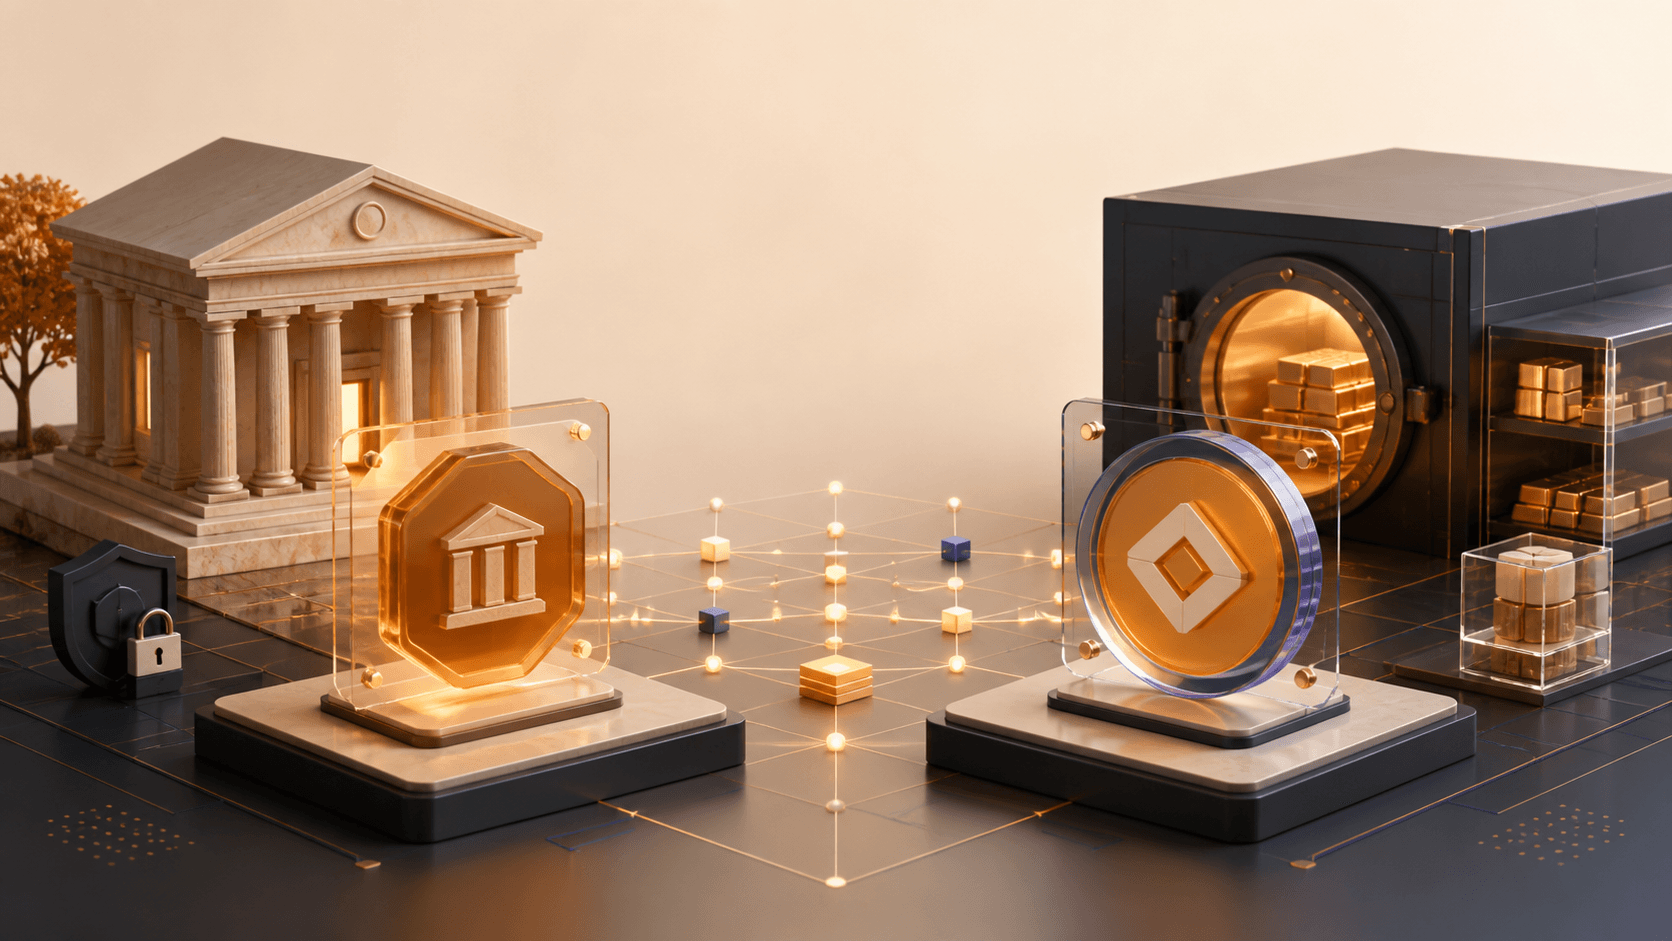
지갑 화면에서는 똑같이 1달러처럼 보여도, 그 뒤의 법적 관계는 전혀 다를 수 있어요. 토큰화 예금 vs 스테이블코인을 비교할 때 가장 먼저 풀어야 할 지점입니다. 둘 다 프로그래머블 원장(Programmable Ledger)에서 이동하지만, 하나는 보통 은행 예금에 대한 청구권이고 다른 하나는 별도 발행자의 준비자산 구조를 바탕으로 발행된 토큰이에요. 온체인 자산을 사고팔 때 결제 수단이 핵심이므로, 이 차이는 넓은 의미의 실물자산 토큰화(RWA Tokenization) 안에서도 중요합니다.
이 글은 어느 한쪽이 모든 용도에서 우월하다고 단정하지 않아요. 관련 용어와 규제는 계속 바뀌고 있으며, 많은 토큰화 예금 프로젝트는 일반 이용자가 쓰는 상품보다 실증 또는 기관용 시스템에 가깝습니다.
투자 조언이 아닙니다(NFA). 은행 이름이 붙은 토큰이나 법정화폐 연동 토큰도 자동으로 무위험 자산이 되지 않아요. 발행자, 법적 청구권, 상환 조건, 네트워크, 관할권과 적용되는 보호 장치를 직접 확인하세요(DYOR).
무엇을 비교하는 걸까요?
**토큰화 예금(Tokenized Deposit)**은 상업은행 화폐를 프로그래머블 원장에 디지털 형태로 표시한 것입니다. 보유자의 청구권은 일반적으로 발행 은행의 예금 부채예요. 다만 설계는 제각각입니다. 한 은행 내부 계좌 기록을 갱신하는 방식도 있고, 여러 은행 사이에서 이전 가능한 토큰과 공동 규칙을 쓰는 방식도 있어요.
**법정화폐 연동 스테이블코인(Fiat-referenced Stablecoin)**은 특정 통화와 안정적인 가치를 유지하도록 설계된 암호자산입니다. 보통 현금과 단기 유동자산을 준비자산으로 보유해요. 보유자는 준비자산 보관 은행의 예금자가 아니라, 발행 약관과 관련 법률에 따라 스테이블코인 발행자에게 청구권이나 상환 권리를 갖는 구조가 일반적입니다.
일상적인 비유로 보면 두 방식 모두 돈을 ‘프로그래밍 가능한 공간’으로 옮기는 통로예요. 토큰화 예금은 은행 장부에 이미 기록된 돈에 안전한 디지털 전용 차선을 붙이는 것과 비슷합니다. 준비자산 기반 스테이블코인은 별도 발행자가 다른 곳에 자산을 보관하고, 그에 대한 이전 가능한 교환권을 내주는 방식에 가까워요. 화면은 비슷해도 배관은 다릅니다.
영란은행의 건전성 감독 자료도 토큰화 예금을 프로그래머블 원장에 표시된 예금 청구권으로, 법정화폐 기반 스테이블코인을 준비자산으로 안정적 가치를 유지하려는 디지털 자산으로 구분합니다.
토큰화 예금과 스테이블코인 한눈에 비교
| 질문 | 토큰화 예금 | 법정화폐 기반 스테이블코인 |
|---|---|---|
| 누가 발행하나요? | 예금 취급 인가를 받은 은행 | 해당 규제 체계의 스테이블코인 발행자 |
| 무엇에 대한 청구권인가요? | 일반적으로 발행 은행의 부채 | 발행 약관과 법률이 정한 청구권 또는 상환 권리 |
| 무엇이 뒷받침하나요? | 은행의 대차대조표와 건전성 규제 | 제도에 따라 분리·지정된 준비자산 |
| 어떻게 결제되나요? | 설계마다 다르며, 은행 간 의무는 중앙은행 화폐로 최종 결제될 수 있음 | 지원 원장에서 토큰이 이전되고, 준비자산 상환은 별도 절차 |
| 어디서 유통되나요? | 허가형 네트워크와 승인된 참가자로 제한되는 경우가 많음 | 발행자 통제와 법률 아래 퍼블릭 블록체인에서 폭넓게 유통되는 경우가 많음 |
| 액면가에서 벗어날 수 있나요? | 비소지자형 설계는 액면 교환을 지향하지만, 이전형 설계는 복잡성이 추가됨 | 2차 시장 가격이 기준 가치 위아래로 움직일 수 있음 |
| 주요 위험은 무엇인가요? | 은행 신용, 운영, 상호운용성, 법률, 접근 위험 | 디페깅, 준비자산, 발행자, 상환, 스마트 컨트랙트, 네트워크 위험 |
| 현재 대표 용도는? | 은행 실증과 기관 결제 실험 | 크립토 거래, 송금, 결제, 디파이 유동성 |
이 표는 흔한 구조를 정리한 것이며 모든 상품에 그대로 적용되는 규칙은 아니에요. 이름보다 법률 문서가 우선합니다.
돈은 실제로 어떻게 움직일까요?
토큰화 예금의 흐름
기업 고객이 A은행 환경의 토큰화 예금을 B은행과 연결된 공급업체에 보낸다고 해볼게요. 화면에 보이는 토큰 이전만으로 끝나지 않습니다. 은행들은 신원 확인, 규제 준수, 메시지 처리, 결제 완결성(Settlement Finality), 은행 간 채무 정산 규칙도 마련해야 해요. 이때 중앙은행 준비금이 최종 결제의 기준점 역할을 할 수 있습니다.
현재 여러 프로젝트가 공유형 또는 상호운용 가능한 인프라에 집중하는 이유입니다. 국제결제은행(BIS)은 토큰화가 메시지, 대사(Reconciliation), 결제를 하나의 흐름으로 묶을 수 있다고 설명해요. BIS의 2026년 차세대 통화 시스템 보고서는 프로젝트 아고라(Project Agorá) 프로토타입에서 필요한 검증과 잔액 잠금 뒤 원자적(Atomic) 국경 간 결제가 가능했음을 다룹니다. 다만 프로토타입의 가능성 입증이 세계적인 상용망의 완성을 뜻하지는 않아요.
스테이블코인의 흐름
스테이블코인은 적격 고객이 발행자나 승인된 중개자에게 돈을 보내면 발행자가 토큰을 민팅(Minting)하고, 그 토큰이 지원 네트워크에서 유통되는 구조가 흔합니다. 수취인이 준비자산 보관 은행에 계좌를 만들지 않아도 토큰을 받을 수 있어요. 상환은 반대 방향으로 진행되며, 자격, 수수료, 처리 시간, 최소 금액과 발행 약관의 영향을 받습니다.
이 이동성 덕분에 스테이블코인은 크립토 시장과 디파이(DeFi)의 주요 결제 자산이 됐어요. 동시에 별도의 시장 가격이 생깁니다. 수요, 유동성, 준비자산에 대한 신뢰 또는 직접 상환 접근성이 달라지면 액면 상환을 목표로 해도 시장 가격은 페그(Peg)에서 벗어날 수 있어요.
핵심 차이: 토큰 뒤에 있는 청구권
실사할 때 “어느 블록체인을 쓰나요?”보다 더 중요한 질문이 있어요. “이 토큰을 보유하면 누가 나에게 무엇을 지급할 의무가 있나요?”입니다.
토큰화 예금이라면 보통 예금 관계에 따라 발행 은행이 답이 됩니다. 그러나 예금자 보호가 적용되는지는 보유자 유형, 상품, 관할권과 구체적인 구조에 따라 달라져요. 단순히 토큰화했다는 사실만으로 보호가 새로 생기지는 않습니다.
스테이블코인이라면 발행자의 상환 약속과 규제 체계에 따라 답이 달라집니다. 준비자산이 은행이나 수탁기관에 보관되더라도, 스테이블코인 보유자가 그 기관의 직접 예금자가 되는 것은 일반적이지 않아요. 따라서 발행자 파산 시 처리와 준비자산에 대한 접근은 보통 예금과 다를 수 있습니다.
BIS의 스테이블코인과 토큰화 예금 비교는 ‘화폐의 단일성(Singleness of Money)’이라는 관점도 제시합니다. 중앙은행 화폐로 결제되는 은행 예금은 액면가 교환을 지향하지만, 소지자형(Bearer-like) 민간 토큰은 별도의 시장 가격을 형성할 수 있다는 설명이에요. 이는 BIS의 제도 정책 관점이므로, 모든 구현의 안전성을 보장하는 문장으로 받아들이면 안 됩니다.
각 설계는 어디에 맞을까요?
토큰화 예금: 규제 금융 업무
토큰화 예금은 참가자들이 이미 은행 관계를 맺고 있고 프로그래머블 결제가 필요한 분야에 어울릴 수 있어요. 기관 결제, 무역금융, 토큰화 증권, 동시결제(DvP)가 대표적입니다. 스마트 컨트랙트로 자산과 대금의 이전을 서로의 조건으로 묶으면 한쪽만 지급하는 위험을 낮출 수 있습니다.
대신 접근성이 제한될 수 있어요. 허가형 네트워크, 고객 확인, 은행 간 조정과 국가별 규칙 때문에 퍼블릭 블록체인의 스테이블코인보다 폐쇄적일 수 있습니다.
스테이블코인: 이동 가능한 온체인 유동성
스테이블코인은 폭넓은 이전 가능성과 기존 블록체인 유동성이 중요한 환경에 잘 맞아요. 지원 네트워크에서 지갑, 거래소, 애플리케이션 사이를 이동할 수 있습니다. 다만 발행자가 동결이나 블랙리스트 기능을 보유할 수도 있어요. 준비자산 모델과 디페깅 위험은 스테이블코인 가이드에서 더 자세히 설명합니다.
대신 신뢰 구조가 여러 겹입니다. 발행자, 준비자산, 수탁기관, 상환 절차, 스마트 컨트랙트, 브리지를 쓴다면 브리지, 그리고 기반 블록체인까지 확인해야 해요. 편리함이 의존 관계를 없애 주지는 않습니다.
‘디지털 현금’이라는 이름이 가리는 위험
발행자와 신용 위험. 토큰화 예금은 은행에 대한 익스포저이고, 스테이블코인은 발행자와 준비자산 구조에 의존합니다. 규제는 위험을 낮출 수 있지만 없애지는 못해요.
상환과 유동성 위험. 액면가 직접 상환은 신원 확인을 마친 고객, 최소 금액, 업무 절차 또는 특정 국가로 제한될 수 있습니다. 그 밖의 보유자는 2차 시장 유동성에 의존할 수 있어요.
스마트 컨트랙트와 네트워크 위험. 코드 오류, 키 탈취, 네트워크 혼잡, 체인 재구성 또는 거버넌스 장애가 이전을 막을 수 있습니다. 브리지를 거치면 컨트랙트와 운영자 위험이 한 층 더 추가돼요.
법률 불확실성. 토큰의 재산권 지위, 파산 시 처리, 결제 완결성과 소비자 보호는 관할권에 따라 다를 수 있습니다. 익숙한 상품명이 법률을 통일해 주지는 않아요.
상호운용성과 파편화. 은행 토큰은 서로 연결되지 않은 사일로가 될 수 있습니다. 스테이블코인은 발행자와 체인별로 유동성이 갈릴 수 있어요. 브리지와 래핑 토큰(Wrapped Token)은 섬을 연결하지만 새로운 고장 지점도 만듭니다.
개인정보와 통제. 허가형 은행 시스템은 신원과 규제 준수 규칙을 내장할 수 있어요. 퍼블릭 원장의 스테이블코인은 거래 내역을 노출하면서도 발행자의 통제 기능을 포함할 수 있습니다. 어느 구조도 개인정보 보호나 검열 저항성을 자동 보장하지 않아요.
ECB의 2026년 결제 전략은 토큰화 예금이 스테이블코인과 관련된 여러 기능을 제공할 잠재력이 있다고 평가하면서도, 거버넌스와 이전 가능성은 더 발전해야 한다고 지적합니다. 이런 신중한 표현이 중요해요. 상용화 준비 상태는 추측하지 말고 직접 검증해야 합니다.
실전 확인 체크리스트
어떤 토큰을 현금처럼 보기 전에 다음을 확인해 보세요.
- 발행자: 법적으로 의무를 지는 주체는 어느 법인인가요?
- 청구권: 예금, 전자화폐, 증권 또는 계약상 상환 권리 중 무엇인가요?
- 액면 상환: 누가, 어떤 가격과 일정으로 직접 상환할 수 있나요?
- 보호 장치: 본인에게 예금자 보호, 별도 보관 또는 준비자산 분리 규칙이 적용되나요?
- 준비자산: 스테이블코인은 어떤 자산을 어디에 보관하며, 얼마나 자주 공시하거나 독립 검증을 받나요?
- 결제: 이전은 언제 법적으로 완결되고, 기관 간 의무는 무엇으로 최종 결제되나요?
- 기술: 어느 원장, 컨트랙트, 관리자 또는 브리지가 멈추거나 실패할 수 있나요?
- 관할권: 본인이 이용 가능한 상품이며, 어느 법원과 규제기관이 청구권을 다루나요?
문서가 이런 질문에 명확히 답하지 못한다면, 편리한 인터페이스가 불명확한 권리를 대신해 주지는 않습니다.
자주 묻는 질문
토큰화 예금은 CBDC와 같은가요?
아닙니다. 토큰화 예금은 일반적으로 상업은행의 부채예요. 중앙은행 디지털화폐(CBDC)는 중앙은행의 부채입니다. 같은 인프라를 쓰거나 결제 과정에서 연결될 수 있지만 발행자와 청구권이 달라요.
토큰화 예금이 스테이블코인보다 안전한가요?
자동으로 그렇지는 않습니다. 은행 규제와 예금자 보호 가능성이 위험 구조를 바꿀 수 있지만, 실제 적용 여부는 상품과 관할권에 달려 있어요. 토큰화 예금에도 운영, 기술, 은행 신용과 상호운용성 위험이 있습니다.
토큰화 예금을 디파이에서 쓸 수 있나요?
네트워크, 은행, 애플리케이션 규칙이 허용한다면 가능할 수 있어요. 그러나 현재 많은 설계는 허가형 기관용이어서 퍼블릭 블록체인 스테이블코인처럼 개방적인 조합성(Composability)을 제공하지 않습니다.
토큰화 예금에는 이자가 붙나요?
예금 청구권을 나타내므로 이자가 붙을 수 있지만, 금리와 자격은 은행과 상품에 따라 달라요. ‘예금’이라는 단어만 보고 이자, 예금자 보호 또는 상환 권리를 추정하지 마세요.
토큰화 예금이 스테이블코인을 대체할까요?
그렇게 예측할 근거는 충분하지 않습니다. 두 수단은 일부 용도가 겹치지만 이용자와 인프라가 달라요. 상호운용성, 규제, 유동성, 접근성이 채택을 좌우하며 여러 형태가 공존할 수 있습니다.
결론
토큰화 예금과 스테이블코인은 모두 돈을 프로그래머블 환경에서 쓰게 하지만 신뢰를 포장하는 방식이 달라요. 토큰화 예금은 은행 부채를 토큰 환경으로 확장합니다. 스테이블코인은 발행자, 준비자산, 상환과 시장 유동성에 가치가 의존하는 이동 가능한 토큰을 만듭니다.
화면보다 법적 청구권을 먼저 보세요. 그다음 결제 경로, 보호 장치, 기술 의존성과 출구를 추적하면 됩니다. 이름만 보고 한쪽을 고르는 것보다 오래 쓸 수 있는 판단법이에요.
이 글은 교육 목적이며 금융·법률·투자 조언이 아닙니다. 규칙과 상품 구조는 관할권에 따라 다르고 바뀔 수 있어요. 1차 문서를 확인하고 필요하면 자격 있는 전문가와 상담하며 스스로 조사하세요. NFA / DYOR.
함께 읽으면 좋은 글
토큰화 국채(Tokenized Treasuries) 완벽 정리: 온체인 미국채·BUIDL·실질 수익 (2026)
토큰화 국채는 미국 국채(T-bill) 수익을 온체인에서 24시간 보유하게 해 줘요. 작동 원리, 주요 발행사, 스테이블코인과의 차이, 그리고 헤드라인 수익률이 건너뛰는 겹겹의 리스크까지. NFA.
 GOMTU약 5분
토큰화 주식 완벽 가이드 2026: xStocks·로빈후드·온체인 주식의 작동 원리
토큰화 주식(Tokenized Stocks)으로 애플·엔비디아·테슬라를 온체인에서 24시간 거래하는 구조. xStocks·로빈후드·Backed의 작동 원리, 4가지 핵심 리스크, 2026년 규제 현황까지 한국 투자자 시각으로 정리합니다.
GOMTU약 7분
스테이블코인이란? 종류·작동 원리·리스크 완전 정복
법정화폐 담보·암호화폐 담보·알고리즘형 스테이블코인이 어떻게 가치를 유지하는지, 디페깅 리스크와 USDT·USDC 차이까지 초보자도 이해할 수 있게 정리했어요.
GOMTU약 6분관련 주제 살펴보기
크립토 주소 포이즈닝: 송금 전 지갑 주소를 검증하는 방법
주소 포이즈닝은 거래 내역에 닮은 지갑 주소를 심는 사기예요. 작동 원리와 안전한 전체 주소 검증 체크리스트를 알아보세요.
GOMTU약 6분
이더리움 트랜잭션 대기 중: 원인 진단·속도 높이기·취소 방법
이더리움 트랜잭션이 대기 중인 이유와 논스·가스비의 관계를 알아보고, 기다리기·속도 높이기·취소 중 안전한 대응을 선택해 보세요.
GOMTU약 6분